نظرية الاحتمالات 101 {#probabilitychap }
نظرية الاحتمالات 101
- مراجعة المفهوم الأساسي لنظرية الاحتمالات الذي سنستعمله. \
- فضاءات العيّنات، وبخاصة الفضاء \
- الأحداث، واحتمالات الاتحاد والتقاطع. \
- المتغيّرات العشوائية وتوقّعها وتباينها وانحرافها المعياري. \
- الاستقلال والارتباط لكل من الأحداث والمتغيّرات العشوائية. \
- حدود الذيل لماركوف وتشيبسيف وتشرنوف (أي تحديد حدّ أعلى لاحتمال انحراف متغيّر عشوائي عن توقّعه).
"لا يلعب الله بالنرد مع الكون"، ألبرت أينشتاين
"كان أينشتاين مخطئًا على الوجهين ... فليس الله فقط هو من يلعب النرد بالتأكيد، بل إنّه أحيانًا يربكنا بطرح النرد في مواضع لا يمكن رؤيتها فيها."، ستيفن هوكينغ
"«احتمال كبح معركة ليس له مكان في نظريتنا، لأنّه لا ينتمي إلى أي [تجربة عشوائية]. لا يمكن تطبيق الاحتمال على هذه المسألة أكثر مما يمكن تطبيق المفهوم الفيزيائي للشغل على «الشغل» الذي يؤديه ممثل يردد دوره.»", ريتشارد فون ميزيس، 1928 (بصياغة مُعاد صياغتها)
"لا أستطيع أن أرى لماذا تفرض «الحياد» أن نفسّر كل احتمال كتردّد في بعض التجربة العشوائية؛ وبخاصة حين لا تكون الاحتمالات في معظم المسائل سوى تردّدات في كونٍ خيالي اخترعناه لغرض واحد هو السماح بتفسيرٍ بالتردّد."، إي. تي. جينز، 1976
قبل أن نبيّن كيف نستعمل العشوائية في الخوارزميات، دعنا نُراجع بسرعة بعض المفاهيم الأساسية في نظرية الاحتمالات. ليس المقصود من هذا أن يُغني عن مساق في نظرية الاحتمالات، وإذا كنت لم ترَ هذه المادة من قبل، فإنني أنصحك بشدة بالاطلاع على مصادر إضافية كي تتمكّن من استيعابها سريعًا. ولحسن الحظ، لن نحتاج إلى كثير من المفاهيم المتقدّمة في نظرية الاحتمالات، لكن، كما سنرى، حتى ما يُسمّى بالإعداد «البسيط» لرمي عملة يمكن أن يقود إلى مسائل دقيقة ومثيرة جدًّا.
يحتوي هذا الفصل على لمحة عن أساسيات نظرية الاحتمالات، بالقدر اللازم لفهم الحساب العشوائي. والمواضيع الرئيسية التي يتناولها الفصل هي المفاهيم التالية:
-
فضاء العيّنات (sample space)، الذي سيكون في حالتنا تقريبًا دائمًا مجموعة كل النتائج الممكنة لتجربة رمي عدد منتهٍ من العملات المستقلة.
-
الحدث (event)، وهو ببساطة مجموعة جزئية من فضاء العيّنات، ويكون احتمال وقوع الحدث نسبةً من النتائج الواقعة في هذه المجموعة الجزئية.
-
المتغيّر العشوائي (random variable)، وهو طريقة لإسناد عدد أو إحصاء إلى إحدى نتائج فضاء العيّنات.
-
مفهوم الاشتراط (conditioning)، الذي يقابل كيفية تغيّر قيمة متغيّر عشوائي (أو احتمال حدث) إذا ما حصرنا انتباهنا في النتائج التي تكون فيها قيمة متغيّر آخر معروفة (أو النتائج التي يقع فيها حدث آخر). أمّا المتغيّرات العشوائية والأحداث التي لا يؤثر بعضها في بعض فتُسمّى مستقلة (independent).
-
التوقّع (expectation)، وهو متوسط متغيّر عشوائي، و_حدود التركيز_ (concentration bounds) التي تكمّي احتمال أن "يبتعد متغيّر عشوائي بعيدًا جدًّا" عن قيمته المتوقَّعة.
هذه المفاهيم في آن واحد أساسيّة ودقيقة. ومع أننا لن نحتاج إلى كثير من المواضيع "الفاخرة" التي تُغطّى في مساقات الإحصاء، بما فيها التوزيعات (distributions) الخاصة (مثل الهندسي (geometric)، وبواسون (Poisson)، والأسّي (exponential)، والغاوصيّ (Gaussian) وغيرها)، ولا إلى مواضيع مثل اختبار الفرضيات (hypothesis testing) أو الانحدار (regression)، فهذا لا يعني أنّ الاحتمال الذي نستعمله "بسيط". ف الدماغ البشري لم يتطوّر ليقوم بالتفكير الاحتمالي جيّدًا، كما أنّ مفاهيم مثل الاشتراط والاستقلال قد تكون دقيقة ومربكة جدًّا حتى في الإعداد الأساسي لرمي عملة عشوائية. لكنّ هذا سبب إضافي في أنّ دراسة هذه المفاهيم في هذا الإعداد الأساسي مفيدة لا لمتابعة هذا الكتاب فحسب، بل أيضًا وكأساس متين للمواضيع "الأفخم".
عملات عشوائية
طبيعة العشوائية والاحتمال موضوع ذو عمق فلسفي وعلمي ورياضي كبير. هل هناك عشوائية حقيقية في العالم، أم أنّه يسير بطريقة حتمية كآلية الساعة انطلاقًا من بعض الشروط الابتدائية التي وُضعت عند بدء الزمن؟ هل يشير الاحتمال إلى عدم يقيننا في معتقداتنا، أم إلى تكرار الوقوع في التجارب المتكرّرة؟ كيف يمكننا تعريف الاحتمال على مجموعات لا نهائية؟
كلّ هذه أسئلة مهمّة درسها وناقشها العلماء والرياضيون والإحصائيون والفلاسفة. ولحسن الحظ، لن نحتاج هنا إلى التعامل مع هذه الأسئلة مباشرة. سيكون اهتمامنا الأساسي بالإعداد الذي نرمي فيه عملة عشوائية غير مُتحيّزة ومستقلة. نعرّف أدناه الكائنات الاحتمالية الأساسية، وهي الأحداث (events) و_المتغيّرات العشوائية_ (random variables)، عند تقييدنا بهذا الإعداد. ويمكن تعريفها لتجارب احتمالية أو فضاءات عيّنات (sample spaces) أعمّ كثيرًا، وسنناقش لاحقًا باختصار كيف يمكن ذلك. لكنّ حالة الـ عملة تكفي تقريبًا لكل ما سنحتاجه في هذا المساق.
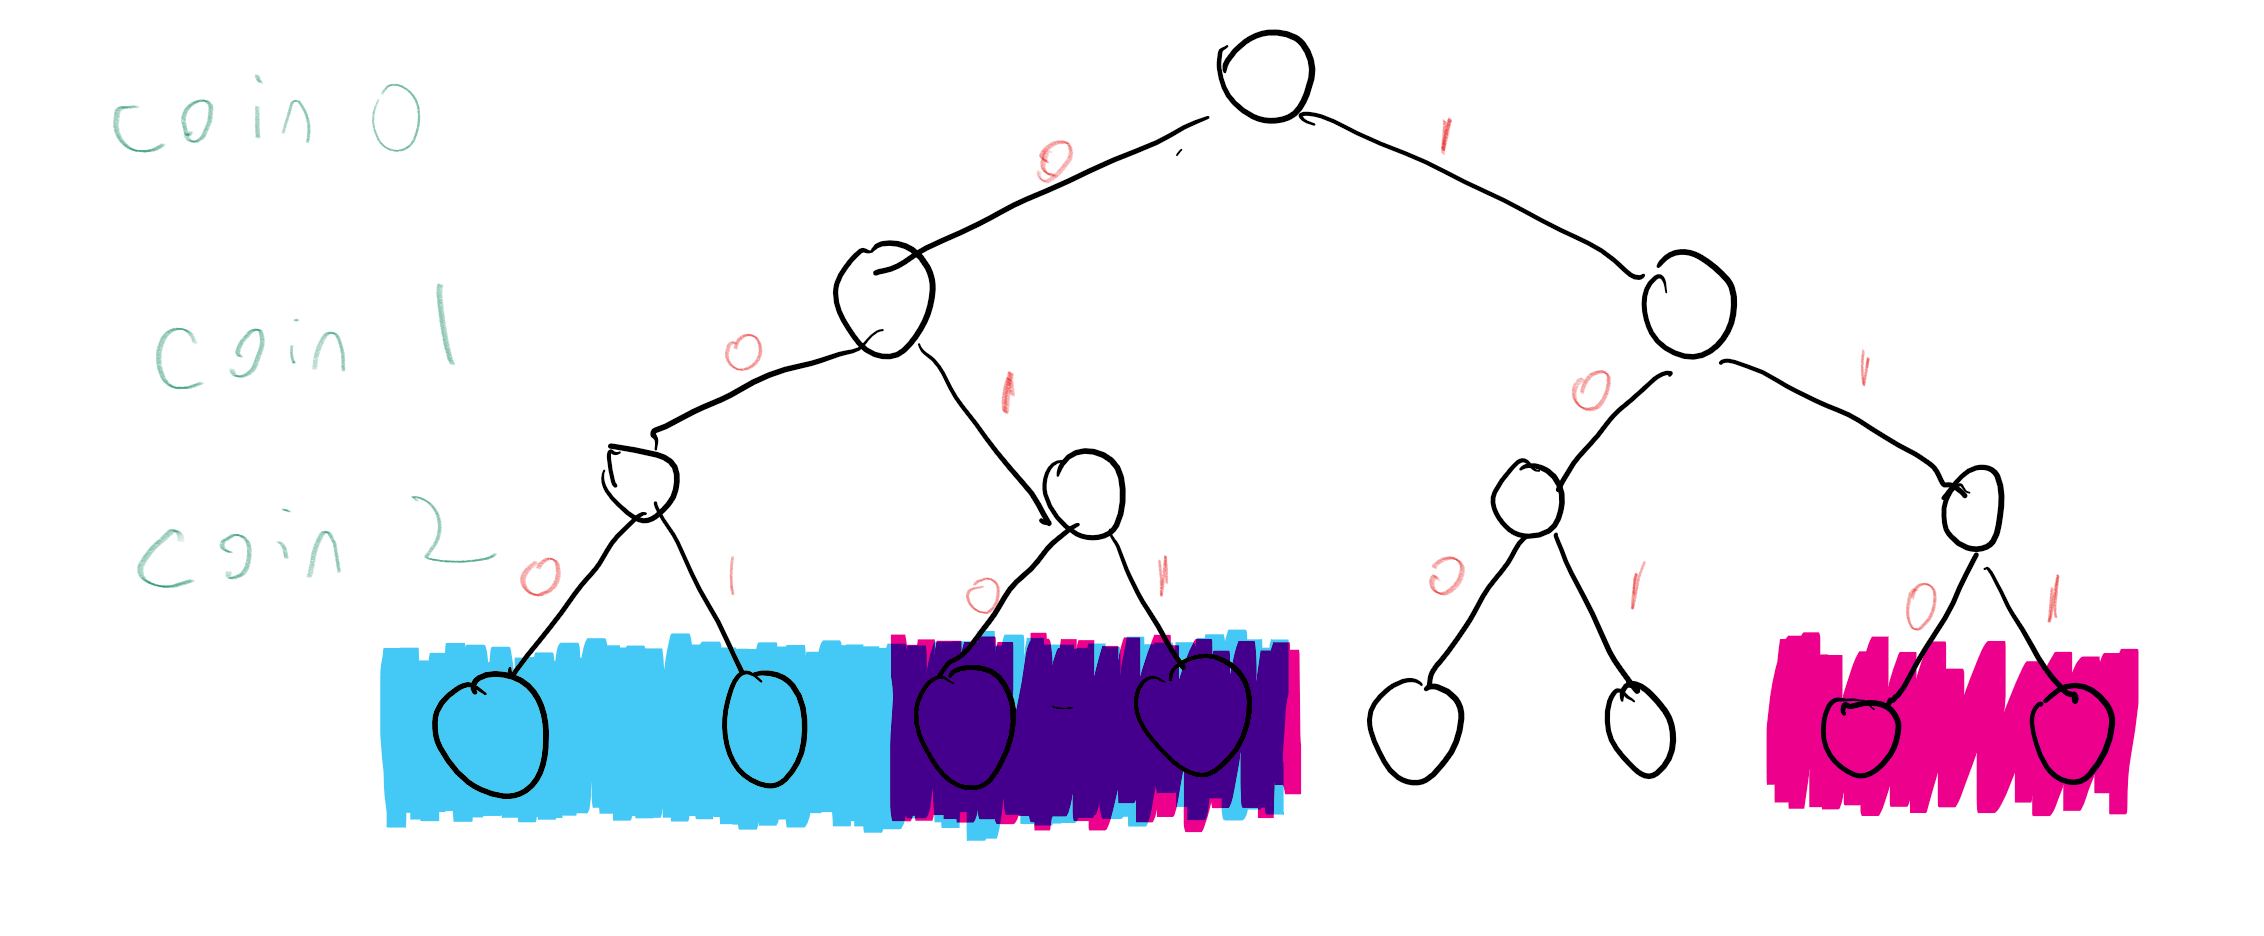
بدلًا من "الصورة" (heads) و"الذيل" (tails)، إذا رمّزنا وجهي كل عملة بـ "صفر" و"واحد"، أمكننا ترميز نتيجة رمي عملة كسلسلة (string) في . كل نتيجة معيّنة تحصل باحتمال . مثلًا، إذا رمينا ثلاث عملات، فإنّنا نحصل على كلٍّ من النتائج الثماني باحتمال (انظر أيضًا الشكل التوضيحي). ويمكننا وصف تجربة رمي عملة بأنها اختيار سلسلة عشوائيًا بالتساوي من ، ولذلك سنستعمل الاختصار لكل مُختار وفق هذه التجربة.
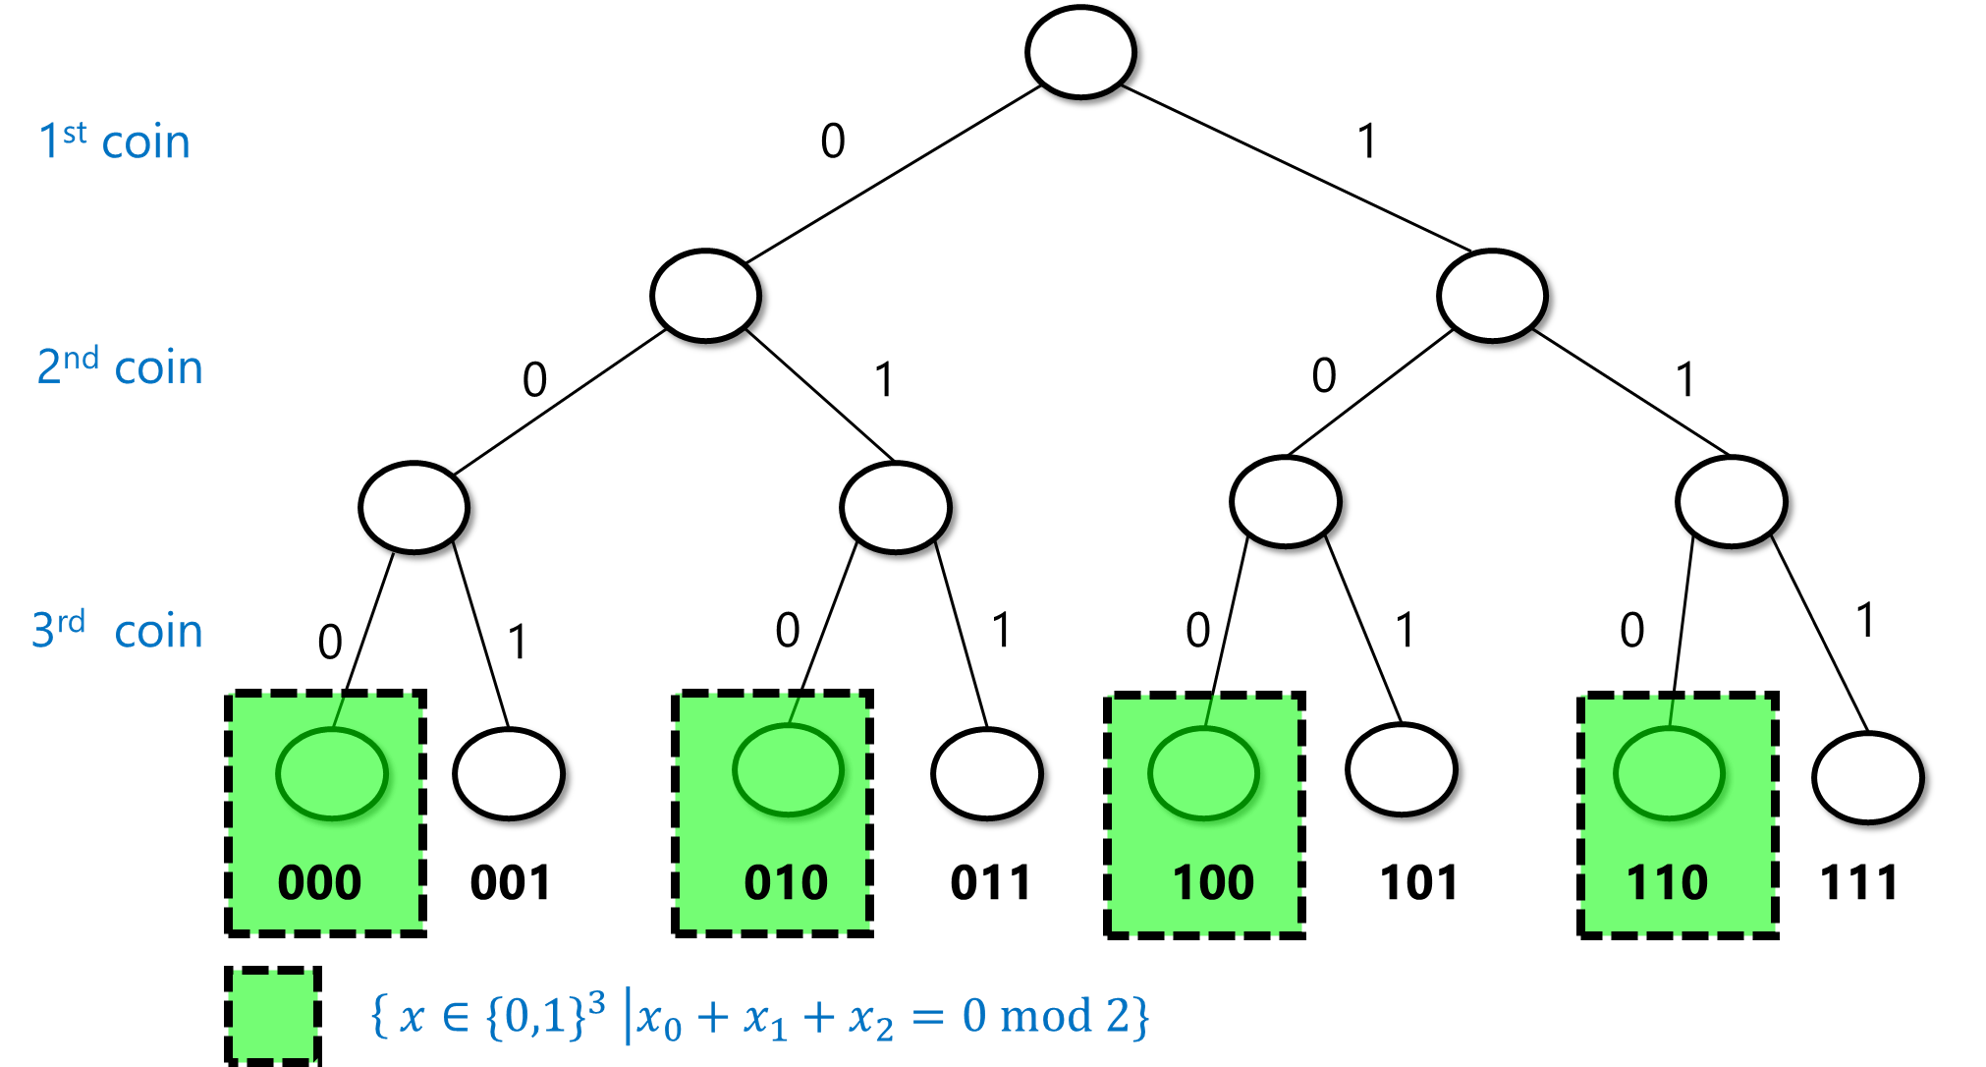
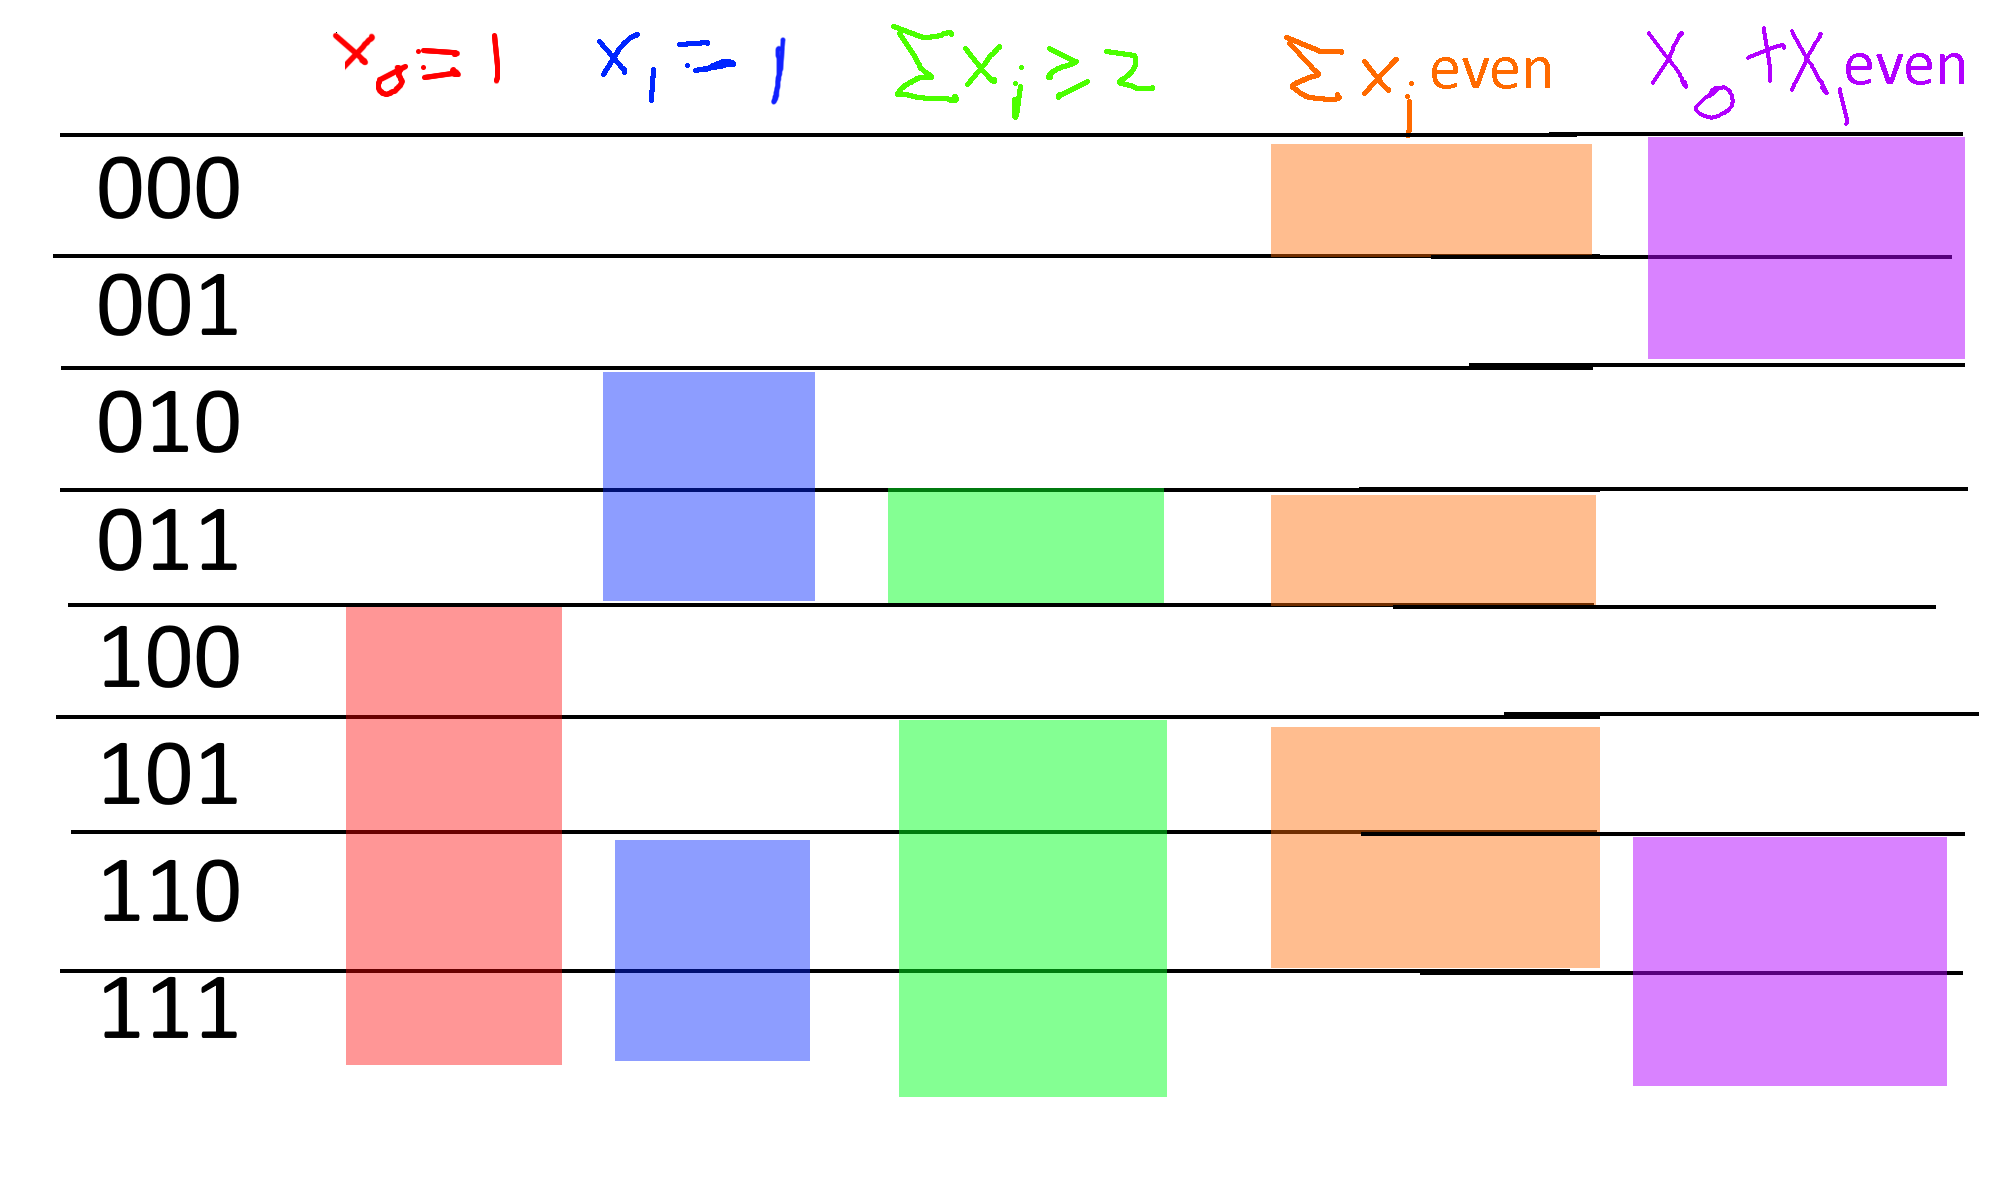
الحدث (event) هو ببساطة مجموعة جزئية من . احتمال ، الذي يُرمز إليه بـ (أو اختصارًا، حين يُفهم فضاء العيّنات من السياق)، هو احتمال أن يكون المختار عشوائيًا بالتساوي مجموعًا في . لاحظ أنّ هذا هو نفسه (حيث يُشير كما جرت العادة إلى عدد عناصر المجموعة ). مثلًا، احتمال أن يكون في عدد زوجي من الآحاد هو حيث . في حالة ، ، وبالتالي (انظر الشكل التوضيحي). ويبدو أنّ هذا صحيح لكل :
لمّة
لكل ،
توقّف وتأمّل
لاختبار حدسك في الاحتمالات، حاول أن تتوقّف هنا وتُبرهن هذه المِلمّة بنفسك.
برهان
نُبرهن المِلمّة بالاستدلال على . بالنسبة للحالة فالواضح أنّ زوجي و فردي، وبالتالي فإن احتمال أن يكون زوجيًا هو . ليكن . نفترض بالاستدلال أنّ المِلمّة صحيحة لـ وسنُثبتها لـ . نقسم المجموعة إلى أربع مجموعات متباعدة (pairwise disjoint) ، حيث لكل تُعرَّف بأنها مجموعة العناصر التي يكون فيها عدد الآحاد في زوجيًا و، وبالمثل تُعرَّف بأنها مجموعة العناصر التي يكون فيها عدد الآحاد في فرديًا و . وبما أنّ تحصل بمجرّد تمديد سلسلة طولها ذات عدد زوجي من الآحاد بالرقم ، فإنّ حجم هو ببساطة عدد سلاسل الطول ذات هذه الخاصية، وهو، حسب فرضية الاستدلال، . نفس المنطق ينطبق على و و . وبالتالي فإنّ كلًّا من المجموعات الأربع حجمه . وبما أنّ يكون فيه عدد زوجي من الآحاد إذا وفقط إذا كان (أي، إمّا أن يكون مجموع الإحداثيات الأولى زوجيًا ويكون الإحداث الأخير ، أو يكون مجموع الإحداثيات الأولى فرديًا ويكون الإحداث الأخير )، فإنّنا نحصل على أنّ احتمال أن يحقّق هذه الخاصية هو باستعمال الحقيقة إنّ و متباعدتان وبالتالي .
يمكنك أيضًا استعمال عاملَي التقاطع (intersection) () و_الاتحاد_ (union) () للحديث عن احتمال وقوع الحدث _و_الحدث معًا، أو عن احتمال وقوع الحدث أو الحدث . مثلًا، الاحتمال أن يكون في عدد زوجي من الآحاد _و_أن يكون هو نفسه حيث و . وهذا الاحتمال يساوي لكل . (ومن تمارينك الممتعة أن تتوقّف هنا وتتحقّق من فهمك لسبب حدوث هذا.)
لأنّ التقاطع يقابل اعتبار «الضبط المنطقي» (logical AND) لشروط وقوع حدثين، بينما يقابل الاتحاد اعتبار «أو المنطقية» (logical OR)، سنستعمل أحيانًا عاملَي و بدلًا من و ، ونكتب الاحتمال المعرَّف أعلاه أيضًا على الصورة
إذا كان حدثًا، فإنّ يقابل الحدث الذي لا تقع فيه إطلاقًا. وبما أنّ ، فإنّنا نحصل على وهذا منطقي: فبما أنّ تقع إذا وفقط إذا لم تقع إطلاقًا، فإنّ احتمال يجب أن يكون واحدًا ناقص احتمال .
ملاحظة — تذكّر فضاء العيّنات
قد يبدو التعريف أعلاه بسيطًا جدًّا يكاد يكون بديهيًا، لكنّ العقل البشري يبدو أنّه لم يتطوّر لأجل التفكير الاحتمالي، ومن المثير للدهشة كم مرّة يخطئ الناس حتى في أبسط أدوات الاحتمال. ومن طرائق التأكّد من ألّا تتلخبط عند محاولة حساب عبارات احتمالية أن تسأل نفسك السؤالين التاليين دائمًا: (1) هل أفهم ما هو فضاء العيّنات الذي يُؤخذ هذا الاحتمال على أساسه؟ و (2) هل أفهم ما هو تعريف الحدث الذي نحلّله؟.
مثلًا، لنفترض أنّي قرّرتُ توزيع أماكن الجلوس عشوائيًا في مساقي، ثمّ تبيّن أنّ الطلاب الجالسين في الصف السابع أدّوا أداءً أفضل في الامتحان النهائي: إلى أي حدٍّ ينبغي أن نجد هذا مثيرًا للدهشة؟ إذا بدأنا بالفرضية أنّ ثَمَّ شيئًا خاصًا بالرقم 7 واخترناه مسبقًا، فالحدث الذي نتحدث عنه هو الحدث القائل إنّ الطلاب الجالسين في الصف رقم 7 قدّموا أداءً أفضل في الامتحان النهائي، وقد نجد هذا مثيرًا للدهشة. لكن إذا نظرنا أولًا في النتائج ثمّ اخترنا الصف الذي متوسط أدائه هو الأفضل، فالحدث الذي نتحدث عنه هو الحدث القائل إنّ هناك صفًّا معينا يكون أداؤه فيه أعلى من المتوسط العام. و مجموعةٌ تحوي (superset)، واحتمالها (حتى لو لم تكن هناك علاقة ارتباط بين الجلوس والأداء) قد يكون كبيرًا إلى حدٍّ ملحوظ.
المتغيّرات العشوائية
تقابل الأحداث (events) أسئلة بنعم/لا، لكنّنا غالبًا نريد تحليل أسئلة أدقّ. مثلًا، إذا راهنّا على عجلة الروليت (roulette)، فإنّنا لا نريد تحليل ما إذا كنا قد ربحنا أم خسرنا فحسب، بل أيضًا بمقدار ما ربحناه. المتغيّر العشوائي (random variable) ذا القيمة الحقيقية هو ببساطة طريقة لربط عدد بنتيجة تجربة احتمالية. رسميًا، المتغيّر العشوائي هو دالة تُسند كل نتيجة إلى عنصر . مثلًا، الدالة التي تُسند إلى مجموع إحداثياتها (أي إلى ) هي متغيّر عشوائي.
التوقّع (expectation) لمتغيّر عشوائي ، والمُرمز إليه بـ ، هو القيمة المتوسطة التي يأخذها هذا العدد عبر كل السحوبات من التجربة الاحتمالية. بعبارة أخرى، يُعرَّف توقّع على النحو التالي:
إذا كان و متغيّرين عشوائيين، فيمكننا تعريف بأنه ببساطة المتغيّر العشوائي الذي يُسند نقطة إلى . وإحدى الخصائص الأساسية والمفيدة جدًّا للتوقّع هي أنّه خطّي (linear):
لمّة — خطّية التوقّع
برهان
وبالمثل، لكل .
تمرين محلول — توقّع المجموع
ليكن المتغيّر العشوائي الذي يُسند إلى . برهن أنّ .
الحل
يمكننا حلّ هذا استعمالًا لخطّية التوقّع. يمكننا تعريف متغيّرات عشوائية بحيث . وبما أنّ كل تساوي باحتمال و باحتمال ، فإنّ . وبما أنّ ، فإنّ بخطّية التوقّع
توقّف وتأمّل
إن لم تكن قد رأيتَ الاحتمالات المتقطّعة (discrete probability) من قبل، فيرجى أن تعيد قراءة هذا البرهان مرّة بعد أخرى حتى تتأكّد من فهمه؛ فهو نموذج مثاليّ بسيط لنوع الاستدلال الذي سنستعمله مرّةً ومرّةً في هذا المساق.
إذا كان حدثًا، فإنّ هو المتغيّر العشوائي بحيث تساوي إذا كان ، و في غير ذلك. لاحظ أنّ (هل ترى لماذا؟). وباستعمال هذا وخطّية التوقّع يمكننا إثبات أحد أكثر الحدود نفعًا في نظرية الاحتمالات:
لمّة — حدّ الاتحاد
لكل حدثين ،
توقّف وتأمّل
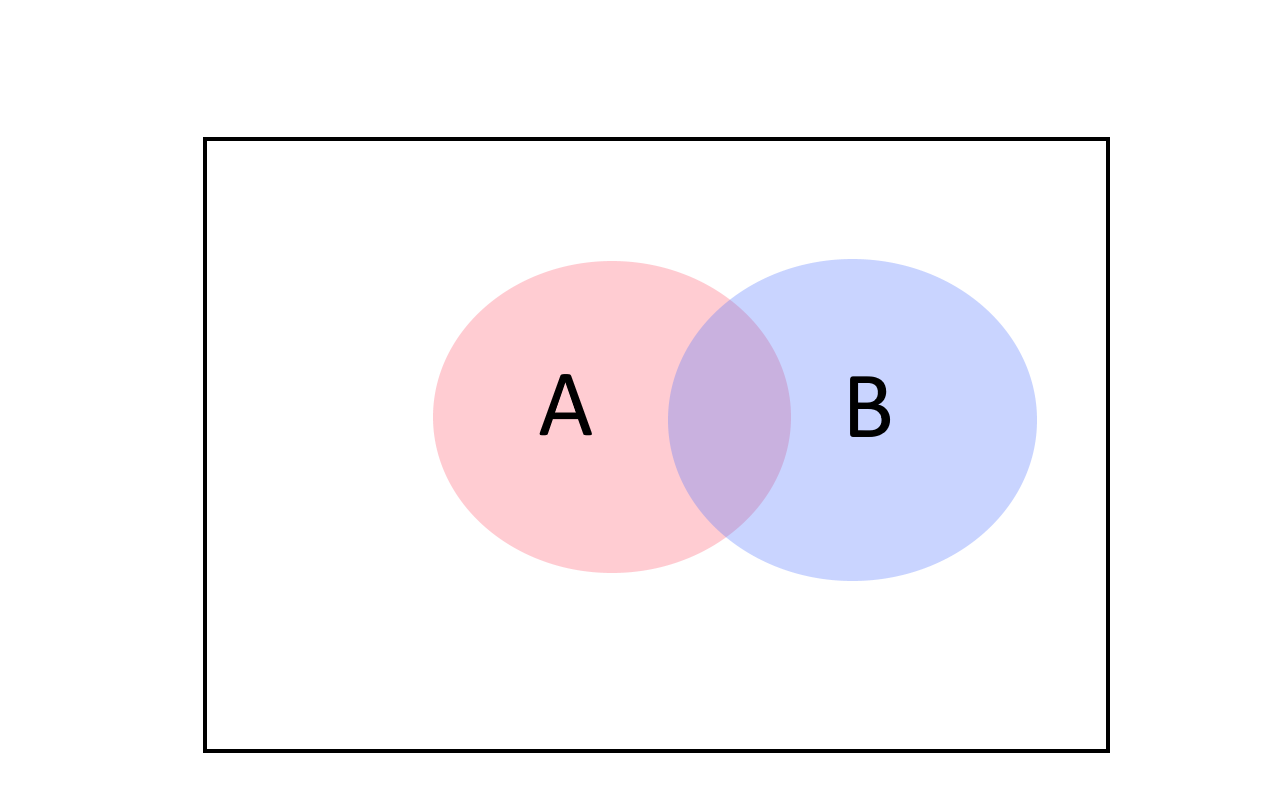
قبل النظر في البرهان، حاول أن ترى لماذا يبدو حدّ الاتحاد بديهيًا. يمكننا أيضًا إثباته مباشرةً من تعريف الاحتمالات ومن حجم المجموعات (cardinality)، مع المعادلة . هل ترى لماذا هذه المعادلة صحيحة؟ (انظر أيضًا الشكل التوضيحي.)
برهان
لكل ، فإنّ المتغيّر . وبالتالي، .
نستعمل هذه النتيجة كثيرًا في نظرية الحاسوب، فنُبرهن مثلًا أنّه إذا كان لدينا قائمة من 100 حدث سيّئ يمكن أن يقع، وكان احتمال وقوع كلٍّ منها على الأكثر ، فإنّه باحتمال على الأقل لا يقع أيّ حدث سيّئ.
التوزيعات على السلاسل
بينما نفكّر في معظم الأحيان في المتغيّرات العشوائية على أنّ ناتجها عدد حقيقي، أحيانًا نفكّر في متغيّرات عشوائية يكون ناتجها سلسلة. أي، يمكننا التفكير في دالة والنظر في "المتغيّر العشوائي" بحيث يكون لكل احتمال أن يُخرج القيمة مساويًا لـ . ولتفادي الالتباس، سنشير عادةً إلى هذه المتغيّرات العشوائية ذات القيمة السلسلة بأنّها توزيعات (distributions) على السلاسل. إذًا، يمكن التفكير في توزيع (distribution) على السلاسل على أنّه مجموعة منتهية من السلاسل واحتمالات (وهي أعداد غير سالبة مجموعها واحد)، بحيث .
نُسمّي التوزيعَين و متطابقين (identical) إذا كانا يُسندان الاحتمال نفسه لكل سلسلة. مثلًا، لننظر في الدالتين التاليتين . لكل ، نعرّف و حيث هي عملية XOR. ومع أنّ هاتين دالتين مختلفتان، فإنّهما تولّدان التوزيع نفسه على عند استدعائهما على مُدخل موزّع بالتساوي (uniform). ف توزيع لـ هو طبعًا التوزيع المنتظم على . ومن الجهة الأخرى، فإنّ هو ببساطة الدالة ، ، ، ، وهي تباديل (permutation) لـ .
فضاءات عيّنات أعمّ
ومع أنّنا نفترض في معظم هذا الكتاب أنّ التجربة الاحتمالية الكامنة تقابل رمي عملة مستقلة، فإنّ كل الادّعاءات التي نُقدّمها تعمَّم بسهولة على سحب من مجموعة أعمّ منتهية أو قابلة للعدّ (ولا تعمَّم بسهولةٍ كذلك على المجموعات غير القابلة للعدّ ). توزيع الاحتمالات (probability distribution) على مجموعة منتهية هو ببساطة دالة بحيث . ونفكّر في هذا على أنّه التجربة التي نحصل فيها على كل باحتمال ، ونرمز أحيانًا لذلك بـ . وبخاصة، فإنّ رمي عملة عشوائية يقابل توزيع الاحتمالات المُعرَّف بأنّ لكل . الحدث (event) هو مجموعة جزئية من ، واحتمال الذي نرمز إليه بـ هو . المتغيّر العشوائي (random variable) هو دالة ، حيث يكون احتمال أن يكون مساويًا لـ .
الارتباط والاستقلال
أدقّ المفاهيم في الاحتمالات وأكثرها أهمية هو مفهوم الاستقلال (independence) (والمفهوم المضادّ له، وهو الارتباط (correlations)). فالارتباطات الدقيقة (subtle correlations) كثيرًا ما تقف خلف المفاجآت والأخطاء في التحليل الاحتمالي والإحصائي، وقد نُسبت عدّة تنبّؤات خاطئة إلى حساب خاطئ للارتباطات بين، مثلًا، أسعار المنازل في فلوريدا وأريزونا، أو تفضيلات الناخبين في أوهايو وميتشيغان. انظر أيضًا محاضرة جو بلتزشتاين (Joe Blitzstein) ذات العنوان المناسب "الاشتراط هو روح الإحصاء". (ومسألة أخرى شائكة بالطبع هي الفرق بين الارتباط (correlation) و_السببية_ (causation). ولحسن الحظ، فهذا أيضًا نقطة لا نحتاج إلى القلق بشأنها في إعدادنا النظيف لرمي عملة.)
نُسمّي حدثين و مستقلّين (independent) إذا كان وقوع لا يجعل أكثر احتمالًا في الوقوع ولا أقلّ احتمالًا. مثلًا، إذا فكّرنا في تجربة رمي عملات عشوائية ، وجعلنا هو الحدث و هو الحدث ، فإنّ يصبح أكثر احتمالًا في الوقوع إذا وقع ، وبالتالي فهذان الحدثان ليسا مستقلّين. ومن الجهة الأخرى، إذا جعلنا هو الحدث ، فإنّه بما أنّ رمي العملة الثانية لا يتأثّر بنتيجة رمي الأولى، يكون الحدثان و مستقلّين.
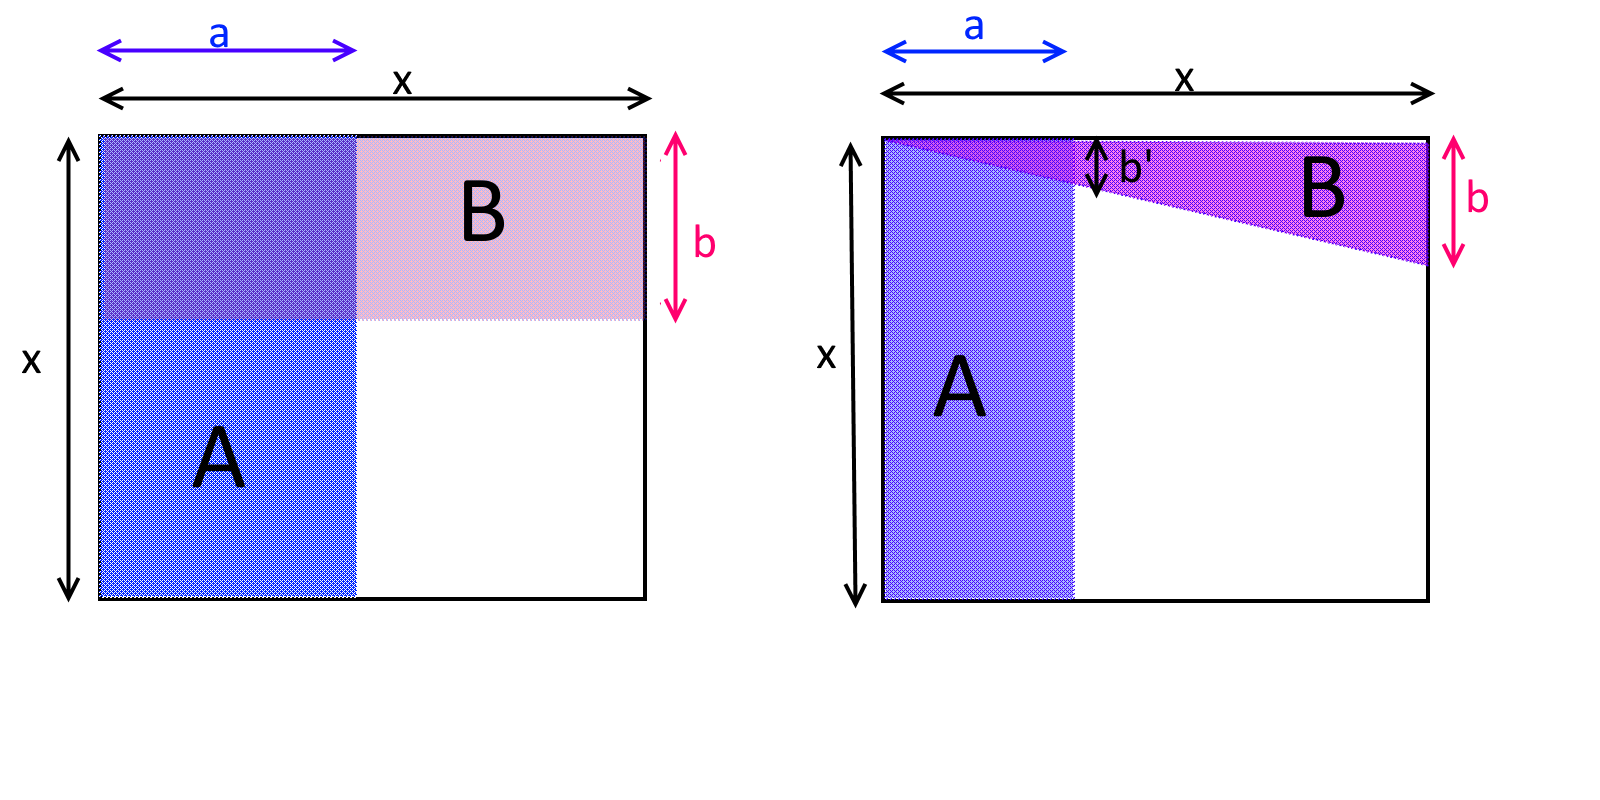
التعريف الرسمي هو أنّ الحدثين و يكونان مستقلّين إذا كان . إذا كان نقول إنّ و مرتبطان ارتباطًا موجبًا (positively correlated)، بينما إذا كان نقول إنّ و مرتبطان ارتباطًا سالبًا (negatively correlated) (انظر الشكل التوضيحي).
إذا نظرنا في الأمثلة السابقة على تجربة اختيار ، فإنّنا نرى أنّ
لكنّ
وبالتالي، كما لاحظنا من قبل، فالحدثان و ليسا مستقلّين، بل هما في الواقع مرتبطان ارتباطًا موجبًا. ومن الجهة الأخرى، ، وبالتالي فإنّ الحدثين و مستقلّان فعلًا.
ملاحظة — التنافي في مقابل الاستقلال
يخلط الناس أحيانًا بين مفهومَي التنافي (disjointness) و_الاستقلال_ (independence)، لكنّهما في الحقيقة مختلفان إلى حدٍّ كبير. الحدثان و متنافيان (disjoint) إذا كان ، أي إذا كان لا يقع بالتأكيد عندما يقع . وهما مستقلّان إذا كان ، أي أنّ معرفتنا بوقوع لا تعطينا أيّ معلومات عمّا إذا كان قد وقع أم لا. وإذا كان للحدثين و احتمال غير معدوم، فإنّ تنافيهما يعني ضمنًا أنّهما ليسا مستقلّين، إذ إنّ هذا يعني تحديدًا أنّهما مرتبطان ارتباطًا سالبًا.
الاحتمال الشرطي: إذا كان و حدثين، و يقع باحتمال غير معدوم، فإنّنا نعرّف احتمال وقوع مشروطًا بوقوع بأنّه . وهذا يقابل حساب احتمال وقوع إذا كنّا نعرف أصلًا أنّ قد وقع. لاحظ أنّ و مستقلّان إذا وفقط إذا كان .
أكثر من حدثّين: يمكننا تعميم هذا التعريف على أكثر من حدثّين. نقول إنّ الأحداث مستقلّة متبادلًا (mutually independent) إذا لم تُغيّر معرفتنا بوقوع مجموعة جزئية معيّنة منها (أو بوقوعها من عدمه) احتمال وقوع أيّ حدث خارج تلك المجموعة. رسميًا، الشرط هو أنّه لكل مجموعة جزئية ،
مثلًا، إذا كان ، فإنّ الأحداث و و مستقلّة متبادلًا. ومن الجهة الأخرى، فإنّ الأحداث و و ليست مستقلّة متبادلًا، رغم أنّ كل زوجٍ من هذه الأحداث مستقلّ (هل ترى لماذا؟ انظر أيضًا الشكل التوضيحي).
المتغيّرات العشوائية المستقلّة
نقول إنّ متغيّرين عشوائيين و مستقلّان إذا كان لكل الحدثان و مستقلّين. (ونستعمل اختصارًا لـ .) بعبارة أخرى، يكون و مستقلّين إذا كان لكل . مثلًا، إذا اعتمد متغيّران عشوائيان على نتيجة رمي عملات مختلفة فإنّهما مستقلّان:
لمّة
افترض أنّ و متباعدتان ضمن ، وليكن متغيّرين عشوائيين بحيث و لبعض الدالتين و . عندئذٍ يكون و مستقلّين.
توقّف وتأمّل
الترميز في نصّ المِلمّة مُربك بعض الشيء، لكنّ الخلاصة أنّه ببساطة يقول: إذا كان و متغيّرين عشوائيين يعتمدان على مجموعتين متباعدتين و من العملات (مثلًا، قد يكون مجموع أول عملة، وقد يكون أطول سلسلة متتالية من الأصفار في النصف الثاني من العملات)، فإنّهما مستقلّان.
برهان
ليكن ، وليكن و . وبما أنّ و متباعدتان، يمكننا إعادة ترتيب الدلائل بحيث يكون و دون التأثير في أيّ من الاحتمالات. وبالتالي يمكننا كتابة حيث . وطريقة أخرى لكتابة هذا باستعمال دمج السلاسل هي أنّ ، وبالتالي ، ما يعني أنّ
إذا كان و متغيّرين عشوائيين مستقلّين، فإنّ (حيث تشير إلى مجموعتَي جميع الأعداد التي لها احتمال موجب في أن تكون ناتجًا لـ و على التوالي): حيث إنّ المساواة الأولى () تنبع عن استقلال و ، والمساواة الثانية () تنبع عن «فتح الأقواس» في الطرف الأيمن، والمساواة الثالثة () تنبع عن تعريف التوقّع. (وهذا ليس «إذا وفقط إذا»؛ انظر تمرين.)
ومن الحقائق المفيدة الأخرى أنّه إذا كان و متغيّرين عشوائيين مستقلّين، فإنّ و يكونان مستقلّين أيضًا مهما كانت الدوال . وهذا بديهي، لأنّ معرفتنا بـ لا يمكن أن تعطينا إلا معلومات أقلّ مما تعطيناه معرفتنا بـ نفسها. وبالتالي، إذا كانت معرفتنا بـ لا تعلّمنا أيّ شيء عن (وبالتالي لا شيء عن أيضًا)، فإنّ معرفتنا بـ لن تعلّمنا الشيء نفسه. وفعلًا، لإثبات ذلك يمكننا كتابة ما يلي لكل :
مجموعات المتغيّرات العشوائية المستقلّة
يمكننا توسيع مفهوم الاستقلال ليشمل أكثر من متغيّر عشوائيّين: نقول إنّ المتغيّرات العشوائية مستقلّة متبادلًا (mutually independent) إذا كان لكل ، وبالمثل، لدينا ما يلي
لمّة — توقّع حاصل ضرب متغيّرات عشوائية مستقلّة
إذا كانت مستقلّة متبادلًا، فإنّ
لمّة — الدوال تحافظ على الاستقلال
إذا كانت مستقلّة متبادلًا، وعرّفنا على الصورة لبعض الدوال ، فإنّ مستقلّة متبادلًا أيضًا.
توقّف وتأمّل
نترك إثبات لمّة — توقّع حاصل ضرب متغيّرات عشوائية مستقلّة و لمّة — الدوال تحافظ على الاستقلال كتمرين في تمرين — حاصل ضرب التوقّعات و تمرين — التحويلات تحافظ على الاستقلال. ومن الجيّد أن تتوقّف الآن وتُنجز هذين التمرينين لتتأكّد من مريحتك مع مفهوم الاستقلال، إذ إنّنا سنستعمله كثيرًا لاحقًا في هذا المساق.
التركيز وحدود الذيل
اسم "التوقّع" (expectation) مضلّل إلى حدٍّ ما. مثلًا، لنفترض أنّك وأنا راهنّا على نتيجة رمي 10 عملات، بحيث إذا كانت كلها فندفع لك 100,000 دولار، وإلّا فتدفع أنت لي 10 دولارات. إذا كان المتغيّر العشوائي الذي يدلّ على ربحك، فإنّنا نرى أنّ
لكنّنا لا نتوقّع حقًا أن تكون نتيجة هذه التجربة هي ربحك 90 دولارًا. بل إنّك في 99.9% من المرّات ستدفع لي 10 دولارات، وستصيب الجائزة الكبرى في 0.1% من المرّات.
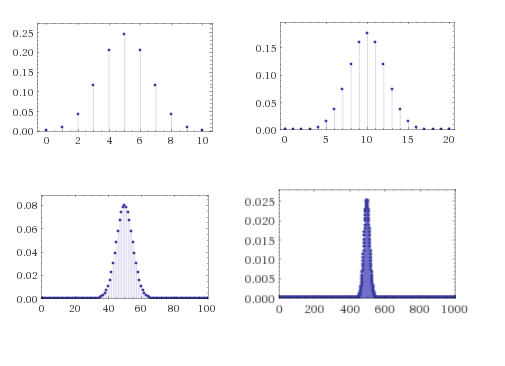
لكن، إذا أعدنا هذه التجربة مرّة بعد أخرى (بعملات جديدة، وبالتالي مستقلّة)، فإنّنا على المدى البعيد نتوقّع أن يكون متوسط دخلك قريبًا من 90 دولارًا، وهذا هو السبب في قدرة الكازينوهات (casinos) على تحقيق الأرباح بطريقة يمكن التنبّؤ بها، رغم أنّ كل رهان منفرد عشوائي. مثلًا، إذا رمينا عملة مستقلّة غير مُتحيّزة، فإنّه مع نموّ يزداد عدد العملات التي تأتي وجهاً واحدًا تركّزًا (concentrated) أكثر فأكثر حول ، وفقًا لـ "منحنى الجرس" الشهير (انظر الشكل التوضيحي).
يشغل قدر كبير من نظرية الاحتمالات ما يُسمّى بحدود التركيز (concentration) أو حدود الذيل (tail bounds)، وهي حدود أعلى لاحتمال انحراف متغيّر عشوائي عن توقّعه بمقدار كبير. وأوّل هذه الحدود وأبسطها هو عدم مساواة ماركوف (Markov's inequality):
مبرهنة — عدم مساواة ماركوف
إذا كان متغيّرًا عشوائيًا غير سالب، فإنّ لكل ، .
توقّف وتأمّل
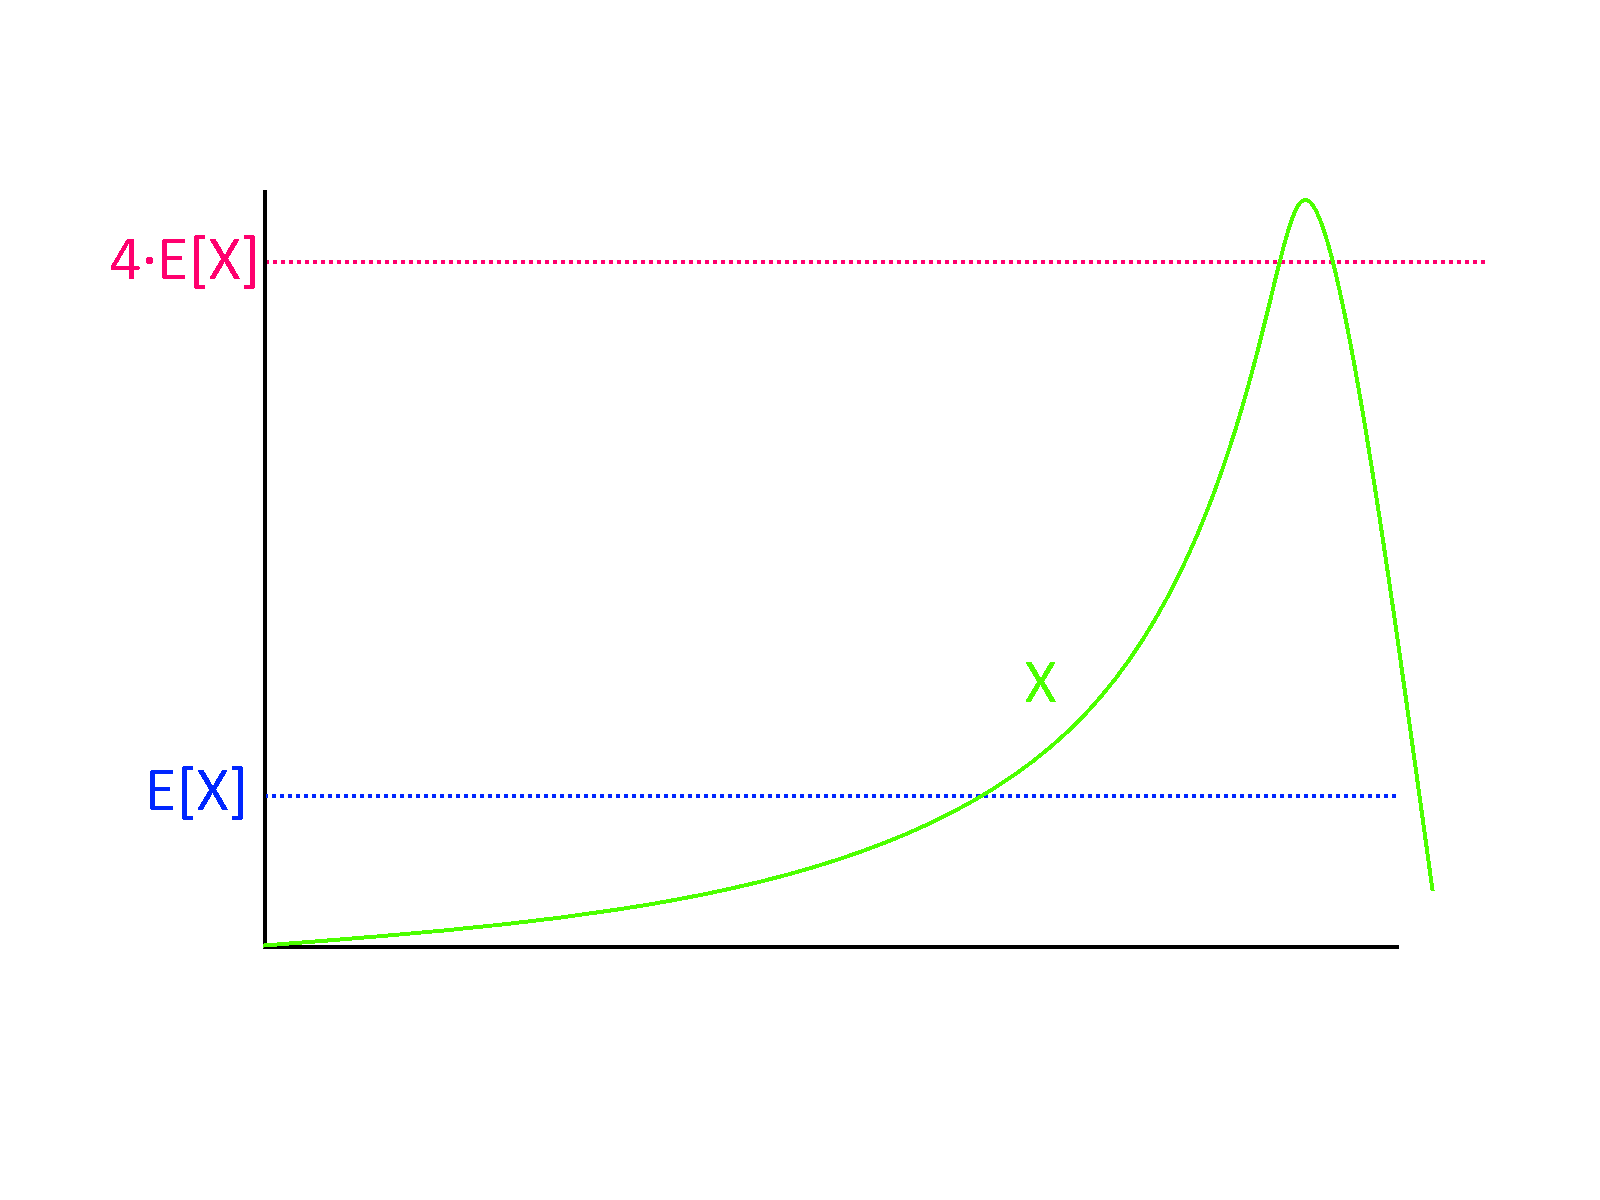
عدم مساواة ماركوف هي في الواقع عبارة طبيعية جدًّا (انظر أيضًا الشكل التوضيحي). مثلًا، إذا كنت تعرف أنّ متوسط دخل الأسرة (لا الوسيط (median)!) في الولايات المتحدة هو 70,000 دولار، فإنّك تستطيع على الخصوص أن تستنتج أنّ 25 بالمئة من الأسر على الأكثر تُدخِل أكثر من 280,000 دولار، لأنّه لولا ذلك، حتى لو كان الدخل في الـ 75 بالمئة الباقية صفرًا، لأوجدت الـ 25 بالمئة الأعلى وحدها متوسط دخل يتجاوز 70,000 دولار. ومن هذا المثال يمكنك أن ترى أصلًا أنّه في كثير من الحالات لن تكون عدم مساواة ماركوف محكمة (tight)، وأنّ احتمال الانحراف عن التوقّع سيكون أصغر بكثير: انظر عدم مساواة تشيبسيف (Chebyshev) وعدم مساواة تشرنوف (Chernoff) أدناه.
برهان
ليكن ولنعريف . أي، إذا كان و في غير ذلك. لاحظ أنّه بالتعريف، لكل ، . علينا أن نُثبت . لكنّ ذلك ينبع عن أنّ .
مبدأ المتوسط. ومع أنّ توقّع متغيّر عشوائي ليس «القيمة النموذجية» في كل الأحوال، يمكننا أن نُثبت أنّ مضمون أن يبلغ قيمة لا تقلّ عن توقّعه، باحتمال موجب. مثلًا، إذا كان متوسط علامة في امتحان هو نقطة، فإنّ طالبًا واحدًا على الأقل حصل على علامة أو أكثر في الامتحان. تُسمّى هذه النتيجة مبدأ المتوسط (averaging principle)، ورغم بساطتها فإنّها مفيدة على نحو مدهش.
لمّة
ليكن متغيّرًا عشوائيًا، عندئذٍ .
برهان
لنفترض، طلبًا للتناقض، أنّ . عندئذٍ يكون المتغيّر العشوائي موجبًا دائمًا. وبخطّية التوقّع . لكنّه، بحسب ماركوف، فإنّ متغيّرًا عشوائيًا غير سالب مع يجب أن يساوي باحتمال ، إذ إنّ احتمال أن يكون هو على الأكثر لكل . وبالتالي نحصل على تناقض مع الافتراض بأنّ موجب دائمًا.
عدم مساواة تشيبسيف
تقول عدم مساواة ماركوف إنّ متغيّرًا عشوائيًا (غير سالب) لا يمكنه أن يت جنونًا ويصبح، مثلًا، مليون ضعف توقّعه، باحتمال معتبر. لكنّنا نودّ في الأحوال المثلى أن نقول إنّ وباحتمال عالٍ يجب أن يكون قريبًا جدًّا من توقّعه، مثلًا في المدى حيث . في هذه الحالة نقول إنّ مركَّز (concentrated)، وبالتالي فإنّ توقّعه (أي متوسّطه) سيكون قريبًا من وسيطه (median) ومن طرائق أخرى لقياس "القيمة النموذجية" لـ . أي إنّ عدم مساواة تشيبسيف (Chebyshev's inequality) تقول إنّ مركَّز إذا كان له انحراف معياري (standard deviation) صغير.
طريقة معيارية لقياس انحراف متغيّر عشوائي عن توقّعه هي استعمال انحرافه المعياري (standard deviation). بالنسبة إلى متغيّر عشوائي ، نعرّف التباينَ (variance) لـ على أنه حيث ؛ أي إنّ التباين هو متوسّط المربّع للمسافة بين وتوقّعه. ويُعرَّف الانحراف المعياري (standard deviation) لـ على أنه . (وهذا مُعرَّف جيّدًا إذ إنّ التباين، بما أنّه متوسّط مربّع، هو دائمًا عدد غير سالب.)
باستعمال عدم مساواة تشيبسيف يمكننا التحكّم في احتمال أن يكون متغيّر عشوائي على بُعد انحرافين معياريّين أو أكثر عن توقّعه.
مبرهنة — عدم مساواة تشيبسيف
افترض أنّ و . عندئذٍ لكل ، .
برهان
يتبع البرهان من عدم مساواة ماركوف. نعرّف المتغيّر العشوائي . عندئذٍ ، وبالتالي فبماركوف يكون احتمال أن يكون على الأكثر . لكنّنا نرى بوضوح أنّ إذا وفقط إذا كان .
أحد أمثلة استعمال عدم مساواة تشيبسيف هو الحالة حيث المتغيّرات مستقلّة ومتماثلة التوزيع (independent and identically distributed، وتُختصر i.i.d) بقيم في ولكلٍّ منها توقّع . وبما أنّ ، فإنّنا نودّ أن نقول إنّ على الأرجح جدًّا يقع في المجموعة . لكنّ استعمال عدم مساواة ماركوف مباشرةً لن يفيدنا، إذ لن تخبرنا إلّا أنّ على الأرجح جدًّا يكون على الأكثر (وهو ما كنّا نعرفه أصلًا، لأنّه يقع دائمًا بين و ). لكنّ، بما أنّ مستقلّة، (نترك بيان هذا للقارئ في تمرين — تباين المتغيّرات العشوائية المستقلّة.)
بالنسبة إلى كل متغيّر عشوائي في ، لدينا (فإذا كان المتغيّر دائمًا في فلا يمكن أن يبتعد عن توقّعه بأكثر من )، وبالتالي فإنّ المعادلة ينتج أنّ وبالتالي . بالنسبة إلى الكبيرة، ، وبخاصة إذا كان ، فيمكننا استعمال عدم مساواة تشيبسيف لتحديد احتمال أنّ ليس في بـ .
حدّ تشرنوف
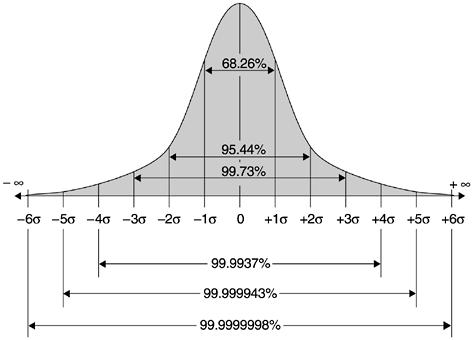
تُظهر عدم مساواة تشيبسيف أصلًا علاقة بين الاستقلال والتركيز، لكن في كثير من الحالات يمكننا أن نأمل في نتيجة أقوى كثيرًا من حيث الكمّ. فإذا، كما في المثال أعلاه، كان حيث المتغيّرات محدودة ومستقلّة ومتماثلة التوزيع بمتوسّط ، فإنّه مع نموّ يصبح توزيع تقريبًا التوزيع الطبيعيّ أو الغاوصيّ (normal/Gaussian) أي أنّه يتبع منحنى الجرس (bell curve) (انظر الشكل التوضيحي و الشكل التوضيحي). ولهذا التوزيع خاصية أنّه جدًّا مركَّز، بمعنى أنّ احتمال الانحراف بمقدار انحراف معياري عن المتوسط ليس فقط كما تضمنه تشيبسيف، بل هو تقريبًا . وبالتحديد، بالنسبة إلى متغيّر عشوائي طبيعي توقّعه وانحرافه المعياري ، فإنّ احتمال أن يكون هو على الأكثر . أي إنّ لدينا اضمحلالًا أسّيًّا (exponential decay) لاحتمال الانحراف.
تبيّن النظرية التالية المفيدة جدًّا أنّ هذا الاضمحلال الأسّي يحدث كلّما كان لدينا مجموع متغيّرات مستقلّة محدودة. وتُسمّى هذه النظرية بأسماء متعدّدة في مختلف المجتمعات، لكنّها تُسمّى غالبًا في أدبيات علوم الحاسوب حدّ تشرنوف (Chernoff bound):
مبرهنة — حدّ تشرنوف/هويفدينغ
إذا كانت متغيّرات عشوائية مستقلّة ومتماثلة التوزيع بحيث و لكل ، عندئذٍ لكل
نُغفل البرهان، إذ إنّ البرهان يرد في نصوص كثيرة، وهو يستعمل عدم مساواة ماركوف على متغيّرات عشوائية مستقلّة ومتماثلة التوزيع من الشكل لمعامل مختار بعناية. انظر تمرين — حدّ تشرنوف باستعمال ستيرلينغ لإثبات الحالة البسيطة (لكنّها مفيدة إلى حدٍّ كبير وتمثيلية) حيث تأخذ كل القيمة و . (وانظر أيضًا تمرين — حدّ تشرنوف الرجل الفقير لتعميم.)
ملاحظة — تبسيط طفيف لحدّ تشرنوف
بما أنّ تساوي تقريبًا (وخاصةً أكبر من )،
فإنّ المعادلة ستبقى صحيحة إذا استبدلنا طرفها الأيمن بـ .
بالنسبة إلى ، ستبقى المعادلة صحيحة إذا استبدلنا الطرف الأيمن بالشكل الأبسط .
وبالتالي سنستعمل أحيانًا حدّ تشرنوف بصياغة أنّه بالنسبة إلى و كما سبق، و ، فإنّ
تطبيق: التعلّم الخاضع للإشراف وتقليل المخاطر التجريبية
إليك تطبيقًا جيّدًا لحدّ تشرنوف. لننظر في مسألة التعلّم الخاضع للإشراف (supervised learning). يُعطى لك مجموعة من عيّنات من الشكل مسحوبة من توزيع مجهول على الثنائيات . وللبساطة سنفترض أنّ و . (ونستعمل هنا مفهوم التوزيع العام على المجموعة المنتهية كما نُوقش في فضاءات عيّنات أعمّ.) الهدف هو إيجاد مصنِّف (classifier) يُقلِّم (minimize) خطأ الاختبار (test error) وهو الاحتمال بأن يكون حيث مسحوب من التوزيع . أي إنّ .
إحدى طرائق إيجاد مثل هذا المصنِّف هي التفكير في مجموعة (collection) من المصنِّفات المحتملة والنظر في المصنِّف في الذي يُحقّق أفضل أداء على مجموعة التدريب (training set) . ويُسمّى المصنِّف بـ مُقلِّل المخاطر التجريبية (empirical risk minimizer) (انظر أيضًا ملاحظة على التقعّر) . ويمكن استعمال حدّ تشرنوف لإظهار أنّه ما دام عدد العيّنات أكبر بما يكفي بكثير من لوغاريتم ، فإنّ خطأ الاختبار سيكون قريبًا من خطأ التدريب (training error) ، الذي يُعرَّف بأنّه نسبة الثنائيات التي أخفق في تصنيفها. (وبالمثل، .)
مبرهنة — تعميم مُقلِّل المخاطر التجريبية
ليكن أيّ توزيع على الثنائيات وليكن أيّ مجموعة دوال تُسند إلى . عندئذٍ لكل ، إذا كان وكان مجموعة عيّنات مسحوبة بشكل مستقلّ من ، فإنّ حيث إنّ الاحتمال يُؤخذ على اختيار مجموعة العيّنات .
وبخاصة، إذا كان و ، فإنّ المصنِّف الذي يُقلِّل خطأ الاختبار التجريبي يحقّق باحتمال على الأقل أنّ ، وبالتالي فإنّ خطأ اختباره أسوأ من خطأ تدريبه بمقدار لا يتجاوز .
الفكرة هي الجمع بين حدّ تشرنوف وحدّ الاتحاد. ليكن . نُثبت أوّلًا باستعمال حدّ تشرنوف أنّه لكل ثابت (fixed)، إذا اخترنا عشوائيًا، فإنّ احتمال أن يكون أصغر من . ويمكننا بعدها استعمال حدّ الاتحاد على كلّ أعضاء وعددهم لإظهار أنّ هذا ينطبق لكلّ .
برهان
خذ ، وبالتالي . نبدأ بالتقدّم بالادّعاء التالي.
الادّعاء: لكل ، فإنّ احتمال أن يكون، على ، أصغر من .
نُثبت الادّعاء باستعمال حدّ تشرنوف. وبخاصة، لكل من هذا النوع، لنعرّف مجموعة من المتغيّرات العشوائية على النحو التالي:
وبما أنّ العيّنات مسحوبة بشكل مستقلّ من التوزيع نفسه ، فإنّ المتغيّرات العشوائية مستقلّة ومتماثلة التوزيع. إضافةً إلى ذلك، لكل ، . وبالتالي، بحدّ تشرنوف (انظر المعادلة)، فإنّ احتمال أن يكون هو على الأكثر (باستعمال الحقيقة إنّ ). وبما أنّ ، فإنّ هذا يُكمل إثبات الادّعاء.
وبناءً على الادّعاء، تنبع النظرية من حدّ الاتحاد. وفعلًا، لكل ، عرّف «الحدث السيّئ» (bad event) على أنّه الحدث (على اختيار ) . وبالادّعاء فإنّ ، وبالتالي فبحسب حدّ الاتحاد يكون احتمال وقوع اتحاد لكل أصغر من . وإذا كان لا يقع إطلاقًا لكل ، فإنّ ذلك يعني أنّ لكل ، وبالتالي فإنّ احتمال هذا الحدث الأخير أكبر من ، وهو ما أردنا إثباته.
خلاصة
- تقابل التجربة الاحتمالية الأساسية رمي عملة، أو اختيار عشوائيًا بالتساوي من .
- تُسند المتغيّرات العشوائية (random variables) عددًا حقيقيًا لكل نتيجة من نتائج رمي العملة. و التوقّع (expectation) لمتغيّر عشوائي هو قيمته المتوسطة.
- هناك عدّة نتائج في التركيز (concentration)، تُعرف أيضًا بـ حدود الذيل (tail bounds)، تُظهر أنّه تحت شروط معيّنة لا تنحرف المتغيّرات العشوائية كثيرًا عن توقّعها إلا باحتمال صغير.
التمارين
تمرين
افترض أنّنا نرمي ثلاث عملات عادلة (fair coins) مستقلّة . ما احتمال أن تكون عملية XOR لـ و و مساوية لـ ؟ وما احتمال أن تكون عملية AND لهذه القيم الثلاث مساوية لـ ؟ هل هذان الحدثان مستقلّان؟
تمرين
أعطِ مثالًا لمتغيّرين عشوائيين بحيث .
تمرين
أعطِ مثالًا لمتغيّرين عشوائيين بحيث يكون و غير مستقلّين، لكن .
تمرين
ليكن عددًا فرديًا، وليكن المتغيّر العشوائي المُعرَّف على النحو التالي: لكل ، يكون إذا كان ، ويكون في غير ذلك. برهن أنّ .
تمرين — الانحراف المعياري
-
أعطِ مثالًا لمتغيّر عشوائي بحيث يكون انحراف المعياري يساوي .
-
أعطِ مثالًا لمتغيّر عشوائي بحيث يكون انحراف المعياري لا يساوي .
تمرين — حاصل ضرب التوقّعات
تمرين — التحويلات تحافظ على الاستقلال
تمرين — تباين المتغيّرات العشوائية المستقلّة
برهن أنّه إذا كانت متغيّرات عشوائية مستقلّة، فإنّ .
تمرين — الإنتروبيا (تحدٍّ)
تذكّر تعريف التوزيع على مجموعة منتهية ما. عرّف شانون (Shannon) إنتروبيا (entropy) التوزيع ، والمُرمز إليها بـ ، على أنها . والفكرة أنّه إذا كان توزيعًا إنتروبيته ، فإنّ ترميز عناصر سيتطلّب بتًا (bit)، بالمعنى المُتراكم (amortized). في هذا التمرين نُبرّر هذا التعريف. ليكن بحيث . \
- برهن أنّه لكل دالة أحادية (one-to-one) ، . \
- برهن أنّه لكل ، يوجد ما ودالة أحادية (one-to-one) بحيث ، حيث يشير إلى تجارب اختيار كلٌّ منها بشكل مستقلّ من باستعمال التوزيع .
تمرين — تقريب الأنتروبيا لمعامل ثنائي الحدّ
ليكن .[1] برهن أنّه لكل و ، إذا كان كبيرًا بما يكفي، فإنّ[2] حيث هو معامل ثنائي الحدّ (binomial coefficient) ، وهو مساوٍ لعدد المجموعات الجزئية ذات الحجم من .
تمرين — حدّ تشرنوف باستعمال ستيرلينغ
-
برهن أنّ .\
-
استعمل هذا و تمرين — تقريب الأنتروبيا لمعامل ثنائي الحدّ لإثبات (نسخة تقريبية من) حدّ تشرنوف في الحالة التي تكون فيها متغيّرات عشوائية مستقلّة ومتماثلة التوزيع (i.i.d.) على ، كلٌّ منها يساوي و باحتمال . أي برهن أنّه لكل ، و كما سبق، .
تمرين — حدّ تشرنوف الرجل الفقير
يثبّت تمرين — حدّ تشرنوف باستعمال ستيرلينغ حدّ تشرنوف في الحالة التي تكون فيها متغيّرات مستقلّة ومتماثلة التوزيع (i.i.d.) على بتوقّع . في هذا التمرين نستعمل طريقة مختلفة قليلًا (تحديد اللحظات (moments) للمتغيّرات العشوائية) لإثبات نسخة من حدّ تشرنوف تأخذ فيها المتغيّرات العشوائية قيمًا في المدى ويكون توقّعها عددًا ما قد يختلف عن . ليكن متغيّرات عشوائية مستقلّة ومتماثلة التوزيع (i.i.d.) بحيث و . عرّف .
تمرين — العَيّنات
لنفترض أنّ بلدًا فيه 300,000,000 مواطن، 52 بالمئة منهم يفضّلون اللون "أخضر" و48 بالمئة يفضّلون اللون "برتقالي". لنفترض أنّنا نعيّن مواطنًا عشوائيًا ونسألهم عن لونهم المفضّل (ولنفترض أنّهم سيجيبون بصدق). ما أصغر قيمة من الخيارات التالية بحيث يكون احتمال أن تجيب أغلبية العيّنة بـ "أخضر" على الأكثر ؟
a. 1,000
b. 10,000
c. 100,000 d. 1,000,000
تمرين
هل يتغيّر الجواب على تمرين — العَيّنات إذا كان في البلد 300,000,000,000 مواطن؟
تمرين — العَيّنات (2)
تحت الافتراضات نفسها في تمرين — العَيّنات، ما أصغر قيمة من الخيارات التالية بحيث يكون احتمال أن تجيب أغلبية العيّنة بـ "أخضر" على الأكثر ؟
a. 1,000
b. 10,000
c. 100,000
d. 1,000,000
e. يستحيل الحصول على احتمال منخفض إلى هذا الحدّ، لأنّ عدد المواطنين أقلّ من .
ملاحظات مرجعية
هناك مصادر كثيرة لمزيد من المعلومات عن الاحتمالات المتقطّعة، منها الكتب المشار إليها في ملاحظات مرجعية. ومن المصادر الموصى بها بصفة خاصة في الاحتمالات مساق STAT 110 في جامعة هارفارد، إذ أنّ محاضراته متاحة على youtube وكتابه متاح على الإنترنت.
الصيغة التي ذكرناها في مبرهنة — حدّ تشرنوف/هويفدينغ من حدّ تشرنوف تُسمّى أحيانًا عدم مساواة هويفدينغ (Hoeffding's Inequality). كما أنّ هناك صيغًا أخرى معروفة لحدّ تشرنوف، لكنّ جميعها متساوية في الصلاح لتطبيقات هذا الكتاب.
لا تحتاج إلى هذا لحلّ التمرين، لكنّ هذه هي الدالة التي تُسند إلى الأنتروبيا (كما هو معرَّف في تمرين — الإنتروبيا (تحدٍّ)) لتوزيع العملات المُتحيّز بقيمة على ، وهي الدالة بحيث و . ↩︎
تلميح: استعمل صيغة ستيرلينغ (Stirling) لتقريب دالة مضروب المعاويات (factorial). ↩︎
تلميح: حدّد عدد الصفوف (tuples) التي يكون فيها كل زوجيًا و باستعمال معامل ثنائي الحدّ (binomial coefficient) والحقيقة أنّه في أيّ صفّ كهذا توجد على الأكثر مؤشّرات مختلفة. ↩︎
تلميح: خذ ثمّ بيّن أنّه إذا وقع الحدث ، فإنّ المتغيّر العشوائي يكون أكبر من توقّعه بمعامل . ↩︎